
Вьетнам приступил к созданию международного финансового центра, который должен связать потребности быстрорастущей национальной экономики с глобальными рынками капитала. Проект объединяет две площадки – Хошимин и Дананг – с разной специализацией, но общими правилами работы. Для иностранных партнёров, включая российские компании, нынешний этап представляет особый интерес: основные институты уже созданы, тогда как финансовые продукты, деловые связи и практические механизмы привлечения капитала ещё формируются.
Экономические предпосылки для такой инициативы складывались на протяжении последних лет. Вьетнам укрепил позиции в международных производственных цепочках, расширил экспорт и превратился в одно из заметных направлений прямых иностранных инвестиций в Юго-Восточной Азии. По данным Национального статистического управления Вьетнама, за январь-сентябрь 2026 года фактически освоенные прямые иностранные инвестиции достигли $21,07 млрд, увеличившись на 12,1% по сравнению с аналогичным периодом предыдущего года. Общий объём зарегистрированного иностранного капитала составил $50,36 млрд, хотя эта величина включает не только новые проекты, но и увеличение вложений в действующие предприятия и приобретение долей.
Дальнейшая индустриализация требует источников финансирования, рассчитанных на значительно более продолжительный срок, чем обычные оборотные кредиты. Строительство энергетических объектов, портов, транспортных коридоров, промышленных предприятий и цифровой инфраструктуры предполагает крупные первоначальные вложения, окупаемость которых может растягиваться на десятилетия. По оценке Всемирного банка, только для устойчивого развития Вьетнаму необходимо около $25 млрд ежегодно, причём государство способно обеспечить не более двух третей этой суммы. Остальные средства предстоит привлекать у частных инвесторов, банков и через рынки капитала.
Между тем существующая финансовая система страны по-прежнему существенно зависит от банковского кредитования. В 2024 году его объём достигал 136% ВВП, тогда как рынок корпоративных облигаций оставался значительно менее развитым. Такая структура обеспечивает предприятиям доступ к заёмным средствам, но одновременно концентрирует долгосрочные риски на балансах банков. Развитие фондов, облигационного рынка, страхования и проектного финансирования должно расширить возможности привлечения капитала без сопоставимого увеличения кредитной нагрузки банковского сектора.
С созданием Международного финансового центра Вьетнама (Vietnam International Financial Center, VIFC) Ханой рассчитывает ускорить этот процесс, предложив иностранным инвесторам специальные условия для работы с вьетнамскими активами. Дополнительные возможности открываются благодаря повышению международного статуса фондового рынка. С 21 сентября 2026 года началось поэтапное включение вьетнамских ценных бумаг в индексы FTSE Russell для рынков категории Secondary Emerging Market. Согласно плану FTSE Russell, процесс рассчитан на четыре этапа и должен завершиться в сентябре 2027 года, что облегчит доступ зарубежных институциональных инвесторов к существующему рынку акций, тогда как VIFC призван создать условия для развития более широкого набора финансовых услуг.
Один центр – две специализации
Особенность вьетнамской инициативы заключается в территориальном и функциональном устройстве будущего финансового центра. Несмотря на распространённое определение «два международных финансовых центра», согласно постановлению правительства № 323/2025/ND-CP, речь идёт о едином юридическом образовании с двумя площадками, действующими по общим правилам. Национальный исполнительный совет отвечает за стратегию и основные положения регулирования, а специализированные органы Хошимина и Дананга обеспечивают работу центра на местах. Для участников предусматриваются единые стандарты регистрации и лицензирования, хотя специализация финансовых продуктов должна учитывать экономические возможности каждого города.
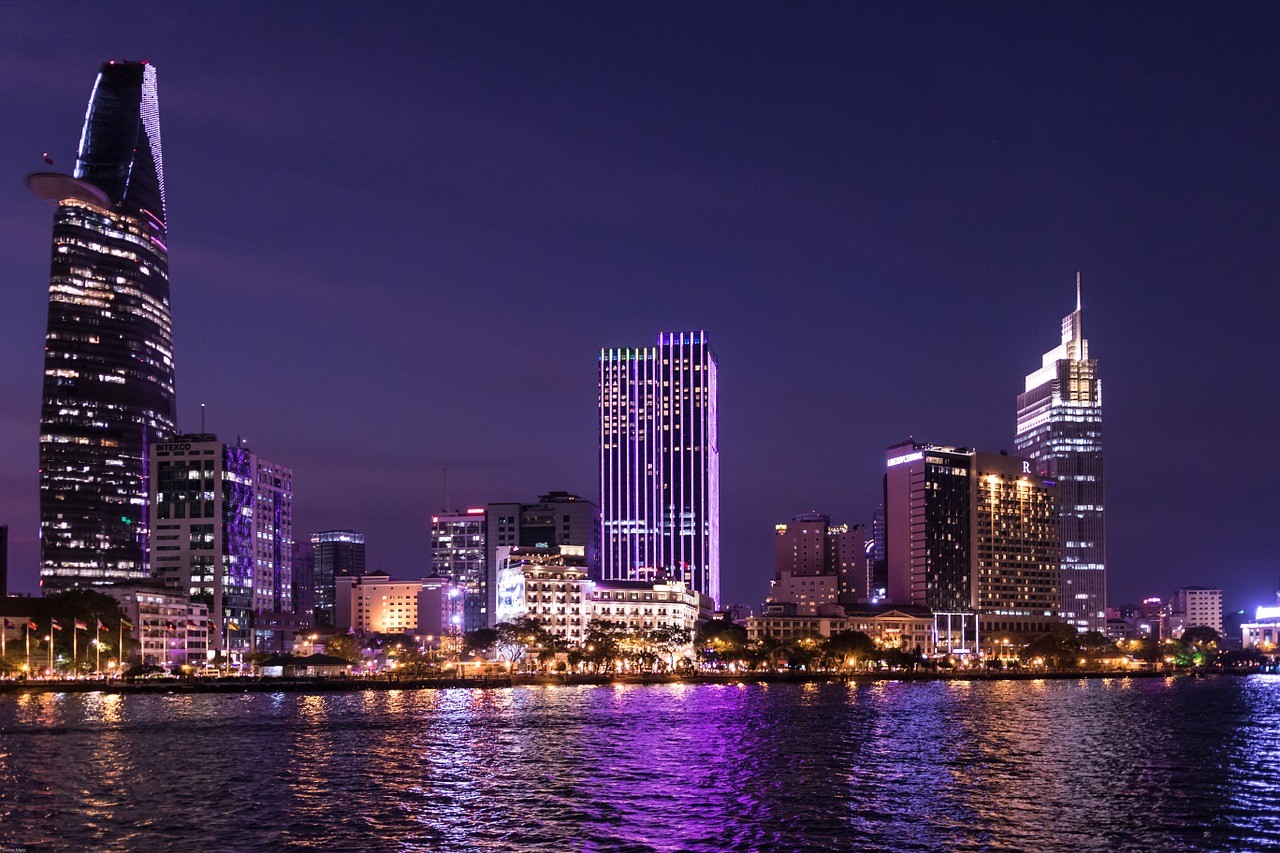
Хошимину отводится роль основной площадки рынков капитала. Тем более что крупнейший экономический центр страны уже располагает значительной концентрацией банков, корпораций, инвестиционных посредников и предприятий, работающих с иностранным капиталом. Развитие финансового района Тху Тхием должно дополнить эту базу инфраструктурой для международных размещений ценных бумаг, инвестиционных фондов, управления активами, слияний и поглощений, а также торгового и инфраструктурного финансирования. Особое значение имеет возможность привлекать средства не только через банковские кредиты, но и посредством долговых инструментов, обеспеченных доходами конкретных предприятий или проектов.
Дананг получает иную специализацию. Правительственный план предусматривает развитие здесь финансовых технологий, цифровых платежей, токенизации активов, специализированных торговых площадок и экспериментальных режимов регулирования. Город также намерен использовать свои преимущества в цифровой инфраструктуре и технологических услугах, включая связь финансовых продуктов с развитием зоны свободной торговли. Такой подход позволяет испытывать новые способы финансирования и расчётов, не требуя от Дананга немедленного формирования универсального финансового рынка, сопоставимого по масштабу с Хошимином.
Разделение функций выглядит рациональным с учётом различий между городами, однако его эффективность будет зависеть от согласованности действий двух администраций. Международные финансовые операции требуют единой системы регистрации участников, обмена данными, надзора, расчётов и контроля рисков. Если площадки начнут создавать конкурирующие инфраструктуры при ограниченном количестве профессиональных участников, часть государственных и частных инвестиций будет расходоваться на дублирование услуг. Поэтому предусмотренное законодательством единство правил имеет самостоятельное экономическое значение, особенно для компаний, рассчитывающих работать одновременно с традиционными финансовыми инструментами и новыми технологиями.
Существенным преимуществом VIFC является специальный правовой и налоговый режим. Резолюция Национального собрания № 222/2025/QH15 и последующие правительственные постановления предусматривают для новых инвестиционных проектов в приоритетных видах деятельности ставку налога на прибыль 10% сроком на 30 лет, освобождение от налога на период до четырёх лет и последующее уменьшение начисленного налога на 50% на срок до девяти лет. Для новых проектов вне приоритетных направлений установлена ставка 15% на 15 лет с более короткими периодами налоговых льгот.
Отдельное внимание уделено привлечению специалистов. Для соответствующих установленным критериям экспертов, учёных и руководителей предусмотрено освобождение от налога на доходы от работы в VIFC до конца 2030 года, а для отдельных категорий иностранных инвесторов и специалистов – долгосрочные визы и документы на проживание сроком до десяти лет. В делопроизводстве и профессиональных операциях допускается использование английского языка, что призвано снизить издержки международных финансовых организаций, которым для постоянной работы необходимы квалифицированные юристы, управляющие активами, специалисты по расчётам и управлению рисками.
Важнейшим элементом проекта становится особый валютный режим. Участники VIFC могут использовать иностранную валюту для платежей, переводов и установления цен в операциях между собой и с зарубежными контрагентами. Постановление № 329/2025/ND-CP и связанные с ним правила Государственного банка Вьетнама определяют порядок открытия валютных и капитальных счетов, привлечения внешнего финансирования и перевода законно полученных средств за рубеж. Вместе с тем операции с вьетнамскими резидентами, которые не являются участниками центра, продолжают регулироваться общим валютным законодательством страны. Ханой расширяет возможности трансграничных финансовых операций, сохраняя контроль над движением капитала между специальным режимом и остальной экономикой.
Правовая основа VIFC также предусматривает специализированный суд, международный арбитраж, возможность применения иностранного права в определённых категориях сделок и регулируемые экспериментальные режимы для финансовых технологий. Однако значение этих положений будет определяться практикой лицензирования, рассмотрения споров и исполнения решений.
От специальных правил к реальному рынку
К осени 2026 года создание VIFC заметно продвинулось за пределы первоначальных политических решений. Уже принята основная нормативная база и учреждены органы управления, а в августе запущена единая система регистрации участников. В Хошимине начал работу центр финансовых технологий, международные банки и компании приступили к обсуждению конкретных форм присутствия и финансирования. В то же время на заседании Исполнительного совета в августе перед администрациями обеих площадок была поставлена задача обеспечить появление финансовых продуктов, реальных сделок и международных потоков капитала.
В июле сингапурский банк UOB объявил о начале строительства собственной штаб-квартиры на территории VIFC-HCMC с заявленным объёмом инвестиций около $450 млн и планируемым завершением в 2030 году. Банк также намерен создать отдельное присутствие в финансовом центре. В сентябре EQuest Capital и Standard Chartered заключили соглашение о подготовке привлечения международного финансирования объёмом до $325 млн для образовательных проектов.
Одним из наиболее содержательных направлений становится рынок инфраструктурных и муниципальных облигаций. Вступивший в силу 1 октября закон о городском развитии создаёт правовые возможности для выпуска таких бумаг через VIFC-HCMC. Уже 7 октября представители центра совместно с Международной финансовой корпорацией обсуждали условия их размещения, а основное внимание уделялось кредитным рейтингам, отбору проектов, источникам погашения задолженности, раскрытию информации и валютным рискам. Для международного инвестора принципиально важно, каким образом поступления от инфраструктурного объекта или бюджетные обязательства обеспечат обслуживание выпущенных ценных бумаг. Законодательное разрешение на выпуск открывает такую возможность, но стоимость привлечения капитала будет зависеть от качества самих проектов и условий их финансирования.
Похожая зависимость существует и на рынке товарных производных инструментов. Для Вьетнама, активно участвующего в мировой торговле продовольствием, промышленной продукцией и сырьём, развитие инструментов управления ценовыми рисками имеет практическое значение. Экспортёры и импортёры заинтересованы в возможности заранее определять стоимость будущих поставок, а банки и страховщики – оценивать соответствующие обязательства. Однако для появления устойчивой торговли производными инструментами необходимы признанные ценовые ориентиры, участники, готовые постоянно обеспечивать спрос и предложение, надёжные расчёты и система обеспечения обязательств. Создание торговой площадки без этих условий не обеспечит востребованности её продуктов.
Дананг рассчитывает использовать финансовые технологии для ускоренного формирования собственной специализации. В перечень перспективных направлений входят цифровые платежи, токенизация реальных активов и финансовые сервисы для предприятий, а также технологии идентификации клиентов и управления данными. Регуляторные «песочницы» позволяют испытывать новые продукты под специальным надзором, но экспериментальное разрешение не заменяет полноценную лицензию и не гарантирует последующего допуска продукта на массовый рынок. Дополнительные требования возникают в сфере защиты инвесторов и противодействия отмыванию средств, особенно при операциях с цифровыми активами и трансграничными платежами.
В опубликованном 19 июня 2026 года решении Группы разработки финансовых мер борьбы с отмыванием денег (FATF) страна сохранялась в перечне юрисдикций под усиленным мониторингом. FATF указывала на необходимость дальнейшего совершенствования финансового надзора, регулирования виртуальных активов, прозрачности собственности и противодействия финансовым преступлениям. При этом сам статус не означает запрета на законные международные операции: применяются требования, учитывающие характер конкретной сделки и её участников.
Вьетнам уже предпринимает шаги по устранению части внешних регуляторных претензий. Так, 9 октября 2026 года Совет Европейского союза исключил страну из основного перечня несотрудничающих налоговых юрисдикций, переведя её в список государств, продолжающих взаимодействие с ЕС по совершенствованию налоговой прозрачности.
Перспективы проекта, вероятно, будут определяться способностью Вьетнама развивать финансовые услуги вокруг существующего спроса. Сингапур и Гонконг располагают сложившимися международными банковскими связями и крупными пулами капитала, равно как и развитой профессиональной средой с продолжительной историей финансового регулирования. Воспроизвести такой масштаб исключительно с помощью налоговых льгот невозможно, так что для Хошимина и Дананга более реалистична постепенная специализация на финансировании вьетнамской промышленности, внешней торговли, инфраструктуры, энергетического перехода и технологических компаний с последующим расширением клиентской базы на рынки Юго-Восточной Азии.
Российское участие: от торговых контрактов к новым финансовым услугам
Для России создание VIFC совпадает с попытками расширить экономическое взаимодействие с Вьетнамом. В совместном заявлении по итогам государственного визита То Лама в Россию 7-9 сентября 2026 года стороны подтвердили заинтересованность в развитии банковско-финансовой координации, поддержке инвесторов, а также промышленной кооперации и технологического сотрудничества. Ханой выразил готовность содействовать российским инвестициям в проекты с высокой добавленной стоимостью, передачей технологий и подготовкой специалистов. При этом опубликованные договорённости не предусматривают отдельного специального статуса российских участников VIFC, поэтому их возможное присутствие будет определяться общими правилами центра и условиями конкретных проектов.
Существующая торговля уже создаёт определённую базу для финансового взаимодействия. По данным вьетнамской таможни, взаимный товарооборот в 2025 году достиг $4,77 млрд, увеличившись на 4%. Российские поставки включают уголь, удобрения и другую промышленную продукцию, вьетнамские – потребительские товары, текстиль, продовольствие и электронику. Участникам такой торговли необходимы стабильные расчёты, гарантии исполнения контрактов, страхование перевозок и финансирование периода между отгрузкой товара и поступлением оплаты. Эти услуги прямо относятся к приоритетным видам деятельности, предусмотренным законодательством VIFC.
Практический интерес представляет возможность обслуживания торговых операций через финансовые организации, работающие по специальному режиму центра. Например, финансирование поставки российских удобрений вьетнамскому покупателю может включать банковскую гарантию, аккредитив, страхование груза и отсрочку платежа с последующим финансированием дебиторской задолженности. Для поставщика это позволяет снизить зависимость от единовременной оплаты, а для покупателя – согласовать расходы с производственным циклом. Участие VIFC было бы оправдано в том случае, если местный финансовый посредник сможет предложить более удобные условия обслуживания, надёжные расчёты и приемлемую стоимость финансирования по сравнению с действующими механизмами.
Особое значение имеет валютное сотрудничество, где Россия и Вьетнам уже располагают опытом расчётов в национальных валютах, однако их расширение зависит от готовности банков обслуживать соответствующие операции, доступности валютной ликвидности и стоимости конвертации.
Вместе с тем развитие расчётов в рублях и донгах требует решения вопросов, которые не устраняются самим учреждением финансового центра. Банкам необходимы достаточные встречные потоки валют, понятный порядок определения курсов, возможности управления открытой валютной позицией и надёжные каналы перевода средств. При недостаточной ликвидности прямой обмен может оказаться дороже конвертации через более широко используемую валюту, а создание отдельного финансового инструмента без устойчивого оборота увеличит издержки участников. Поэтому ближайший практический интерес связан, прежде всего, с обслуживанием существующих контрактов, тогда как более сложные инструменты хеджирования рублёво-донгового риска потребуют расширения рынка.
Значительные возможности для финансовой кооперации связаны и с совместными инвестиционными проектами. В нефтегазовой отрасли Россия и Вьетнам располагают многолетним опытом работы предприятий «Вьетсовпетро» и «Русвьетпетро», а развитие энергетического сотрудничества предусматривает новые проекты добычи, переработки и инфраструктуры. Отдельное значение имеет межправительственное соглашение о сооружении АЭС «Ниньтхуан-1», подписанное 23 марта 2026 года.
Здесь участие VIFC могло бы иметь более широкое значение, чем обслуживание обычной внешнеторговой сделки. Финансовые институты центра потенциально способны участвовать в организации финансирования отдельных этапов инфраструктурных проектов, сопровождении инвестиций, выпуске долговых инструментов и страховании рисков при наличии соответствующих лицензий и коммерческих соглашений. Особенно перспективно обслуживание поставщиков оборудования и местных подрядчиков, которым необходим оборотный капитал в период строительства. Вместе с тем для реализации подобных возможностей потребуются конкретные заказчики, источники погашения обязательств и согласованные условия участия финансовых организаций.
Российские компании обладают опытом создания цифровых банковских сервисов, платёжных решений, программ для управления рисками, выявления мошеннических операций и обеспечения информационной безопасности. Часть этих компетенций может быть востребована при формировании финансовой инфраструктуры VIFC, особенно в Дананге, где предусмотрено развитие экспериментальных продуктов и технологических услуг. Для вьетнамской стороны такое сотрудничество представляет интерес при условии, что предлагаемые решения соответствуют местным требованиям к защите данных, прозрачности операций и финансовому надзору.
Раннее технологическое участие отличается от выхода на рынок капитала тем, что разработчик может предложить востребованную услугу ещё до появления значительных объёмов торгов или активов под управлением. Система проверки клиентов необходима уже при регистрации первых финансовых организаций, инструменты контроля рисков – при запуске кредитных и инвестиционных продуктов, а защита информации – с момента создания расчётной инфраструктуры. Российский поставщик может работать по договору с вьетнамским партнёром либо рассматривать собственное присутствие в VIFC, если ожидаемый объём заказов оправдывает затраты на регистрацию, персонал и соблюдение местного регулирования.
Схожие возможности возникают в профессиональных услугах. VIFC предусматривает развитие финансового и юридического консультирования, аудита, оценки активов, кредитных рейтингов, международного арбитража и подготовки специалистов. Для российских организаций потенциально интересны совместные программы обучения, сопровождение торговли и инвестиций, аналитика товарных рынков и участие в разработке технологий управления рисками.
Более долгосрочное направление – создание совместных фондов и инвестиционных структур для финансирования промышленности, логистики, энергетики и технологических проектов. Однако коммерческая привлекательность таких структур зависит от возможности привлекать капитал, оценивать активы, обеспечивать выход инвесторов и распределять валютные риски. Если проект не располагает самостоятельной доходной базой, либо его финансирование ограничивается узким кругом участников, создание отдельного фонда может увеличить расходы без сопоставимого улучшения условий инвестирования.
При оценке российского участия необходимо учитывать действующие международные финансовые ограничения. Исторически важным элементом двустороннего банковского взаимодействия является Вьетнамско-Российский совместный банк VRB, созданный при участии BIDV и ВТБ. Однако VRB непосредственно включён в санкционный список Министерства финансов США, а ВТБ находится под американскими блокирующими ограничениями. Это существенно осложняет использование существующих двусторонних банковских структур для операций, связанных с американскими финансовыми организациями и долларовой инфраструктурой, а также создаёт дополнительные риски для международных контрагентов. При этом ограничения США не являются автоматическим запретом на любые российско-вьетнамские хозяйственные операции: правовые последствия зависят от участников сделки, применимой юрисдикции, характера операции и предусмотренных исключений.
Для международного финансового центра данный вопрос особенно чувствителен. Вьетнам заинтересован в привлечении глобальных банков, фондов и расчётных организаций, которым необходимы доступ к международным корреспондентским сетям и соблюдение требований собственных регуляторов. Участие российских компаний должно учитывать эти условия с самого начала. Поэтому наиболее практичные возможности на раннем этапе связаны с конкретными торговыми и инвестиционными проектами, технологическими услугами и профессиональным сотрудничеством, для которых можно обеспечить прозрачную структуру собственности, законное происхождение средств и приемлемую для партнёров систему управления рисками.
При этом российскому бизнесу необязательно сразу создавать собственный финансовый институт на территории VIFC. Участие может начинаться с предоставления услуг местным компаниям, сотрудничества с уже зарегистрированными членами центра, разработки совместного продукта либо сопровождения конкретного инвестиционного проекта. Более глубокое присутствие, включая регистрацию участника или создание регулируемой финансовой организации, имеет смысл рассматривать после оценки ожидаемых операций и требований к лицензированию. Такой последовательный подход позволяет использовать преимущества раннего знакомства с новой системой, не принимая преждевременно значительные постоянные обязательства.
Для самого Вьетнама участие зарубежных партнёров важно, прежде всего, с точки зрения наполнения VIFC реальными финансовыми услугами. Международные банки способны привлекать капитал и предоставлять доступ к зарубежным рынкам, технологические компании – создавать необходимые системы, а промышленные и торговые предприятия – формировать устойчивый спрос на финансирование. Российские участники могут занять место в этом процессе благодаря существующим экономическим связям, особенно если их предложения будут ориентированы на потребности вьетнамских заказчиков и соответствовать требованиям нового финансового режима.
В ближайшие годы развитие VIFC будет зависеть от появления фактически работающих финансовых организаций, повторяющихся международных сделок, ликвидного рынка ценных бумаг и практики разрешения коммерческих споров. По мере формирования этих условий раннее участие может дать компаниям накопленный опыт работы с местными регуляторами, устойчивые деловые связи и возможность расширять уже действующие продукты. Для России основная перспектива заключается в том, чтобы дополнить политическое доверие и накопленное промышленное сотрудничество более сложными финансовыми услугами – от обслуживания текущей торговли до привлечения капитала в совместные проекты, рассчитанные на десятилетия.